Subscribe:

Senin, 01 Januari 2024

Cara Bayar Pajak Lebih Kecil Bagi WP Orang Pribadi Pekerja Bebas Dengan NPPN

 kunjungi website resmi kami di : FREELANCE PAJAK


cara supaya bayar pajak lebih kecil bagi wajib pajak orang pribadi yang berprofesi sebagai pekerja Bebas.


Pekerjaan Bebas yaitu Pekerjaan yang dilakukan oleh orang pribadi yang mempunyai keahlian khusus sebagai usaha untuk memperoleh penghasilan yang tidak terikat oleh suatu hubungan kerja. macam-macam pekerjaan bebas:


Tenaga ahli :


Pengacara

Arsitek

Dokter

Konsultan

Notaris

Penilai

Aktuaris

Akuntan

Pekerjaan Bebas lainnya:


Agen iklan, Agen Asuransi, Olahragawan, Pengarang , peneliti , penerjemah, pengawas atau pengelola proyek, Pemainmusik, pembawaacara, penyanyi, pelawak, bintangfilm, bintangsinetron, bintangiklan, sutradara, krufilm, fotomodel, peragawan/peragawati, pemaindrama, dan Penari, penasihat, pengajar, pelatih, penceramah, penyuluh, dan moderator, distributor perusahaan MLM atau direct selling dan kegiatan sejenis lainnya;


Pembukuan dan Pencatatan:


WP OP pekerja bebas yang peredaran brutonya dalam satu tahun kurang dari Rp4,8M boleh melakukuan pencatatan (tidak pembukuan ) dan menghitung besarnya penghasilan netto menggunakan Norma Penghitungan Penghasilan Netto (NPPN) dengan syarat memberitahukan kepada Ditjen Pajak dalam jangka waktu 3 bulan pertama dari tahun pajak yang bersangkutan.


Wajib Pajak pekerja bebas yang tidak memberitahukan kepada Ditjen Pajak untuk melakukan pencatatan dan menghitung penghasilan neto dengan menggunakan NPPN, dianggap memilih menyelenggarakan pembukuan.


Pencatatan terdiri atas data yang dikumpulkan secara teratur tentang penghasilan bruto sebagai dasar untuk menghitung jumlah pajak yang terutang , termasuk penghasilan yang bukan objek pajak dan/ atau yang dikenai pajak yang bersifat final.


Jadi cara supaya pembayaran pajak lebih kecil bagi wajib pajak orang pribadi adalah dengan mengunakan NPPN. Adapun tarif besaran norma penghitungan penghasilan neto ini berbeda tergantung kelompok menurut wilayah sebagai berikut:


Sepuluh ibukota provinsi, yaitu Medan, Palembang, Jakarta, Bandung, Semarang, Surabaya, Denpasar, Manado, Makassar, dan Pontianak.

Ibukota provinsi lainnya.

Daerah lainnya.

Untuk mengetahui tarif bisa cek kode klasifikasi lapangan usaha (KLU) yang cocok dengan pekerjaan anda.


Cara menghitung pajak orang pribadi supaya lebih kecil yaitu dengan rumus norma sebagai berikut:

Penghasilan neto = Penghasilan bruto dari pekerjaan bebas dalam 1 tahun x tarif persentase NPPN


Contoh :


Bapak Budi Nikah dengan 3 tanggungan domisili di Jakarta sebagai pengacara memiliki penghasilan bruto tahun 2023 sebesar Rp500 juta. Bagaimana supaya bayar pajaknya kecil?


Pertama cari tarif persentase NPPN Bapak Budi. Berdasarkan informasi pekerjaan dan domisili. tarif persentase NPPN Bapak budi adalah 64%. sesuai lampiran PER-17/PJ/2015. Maka, cara menghitungnya sebagai berikut:


Penghasilan           = Rp 300.000.000 x 64%

Penghasilan Netto  = Rp192.000.000

(-) status K/3           = Rp72.000.000

PKP                         = Rp120.000.000


Berdasarkan Tarif Pasal 17 Undang-Undang PPh maka penghasilan kena pajak, 2 lapis:


Lapis pertama 5% x Rp 60.000.000  =  Rp 3.000.000

Lapis kedua 15%  x  Rp 60.000.000   = Rp 9.000.000

Total Pajak yang harus di bayar           = Rp. 12.000.000


Selanjutnya tinggal di kurangkan dengan kredit pajak PPh 23 & PPh 25 jika ada.


Bandingkan jika kita tidak menggunakan/mengajukan Norma (NPPN), maka:


Penghasilan           = Rp 300.000.000

(-) status K/3          = Rp 72.000.000

PKP                       =  Rp 228.000.000


Berdasarkan Tarif Pasal 17 Undang-Undang PPh maka penghasilan kena pajak, 2 lapis:


Lapis pertama 5% x Rp 60.000.000 = Rp3.000.000

Lapis kedua 15%  x Rp 168.000.000 = Rp 25.200.000

Total Pajak yang harus di bayar       Rp. 28.200.000


Perbandingan pembayaran pajak:


Dengan Menggunakan Norma perhitungan khusus Rp. 12.000.000

Tanpa menggunakan menggunakan Norma Rp. 28.200.000

Selisih lebih hemat pembayaran pajak sebesar Rp. 16.200.000


Akan tetapi jangan lupa mengajukan Norma ke Ditjen Pajak dalam jangka waktu 3 bulan pertama dari tahun pajak yang bersangkutan. Misalkan untuk mengunakan norma SPT Tahunan 2024 maka Norma wajib di ajukan pada januari-maret 2024.


Untuk konsultasi lebih lanjut dapat menghubungi admin freelancepajak.com


Salam sukses dan sehat selalu

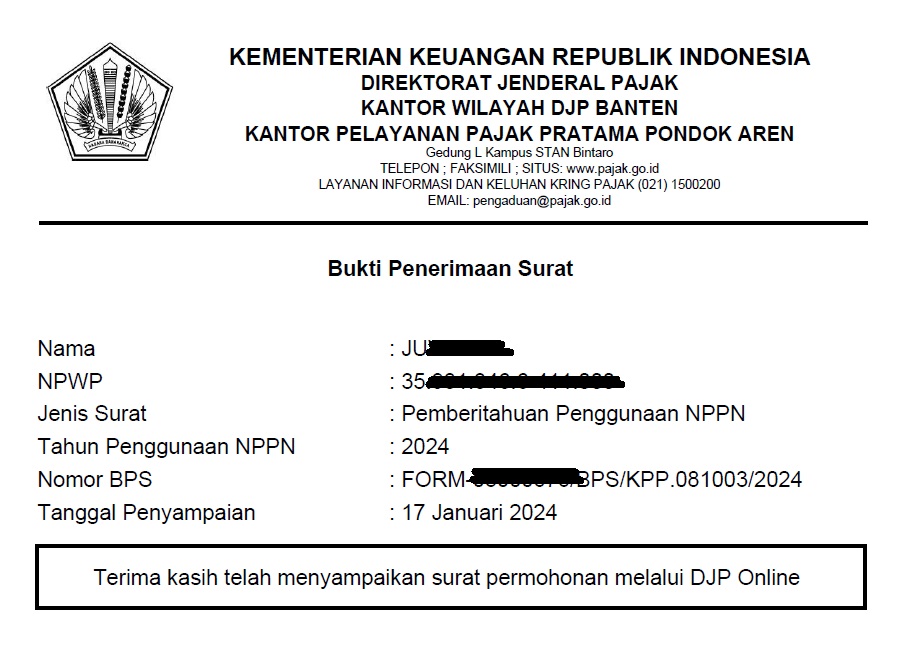
contoh bukti penerimaan surat Pemberitahuan Penggunaan NPPN kepada DJP


Selasa, 05 Desember 2023

Download Kalender Pajak 2024 Gratis Untuk Menghindari Telat Bayar & Lapor Pajak.


Download gratis Kalender Pajak 2024 dibuat oleh Derektorat Jenderal Pajak untuk dapat di gunakan sebagai reminder wajib pajak supaya tidak terlambat dalam penyetoran dan pelaporan kewajiban perpajakan sepanjang tahun 2024.

selain kalender perpajakan didalamnya terdapat informasi berkaitan dengan layanan perpajakan berbasis digital yang ada pada djponline. terdapat pula PP 55 Tahun 2022 tentang PPh UMKM beserta cara perhitungannya. format NPWP baru 16 digit Sesuai dengan PMK 112/PMK.03/2022, mulai tanggal 14 Juli 2022.NITKU (Nomor Identitas Tempat Kegiatan Usaha) dan proses penagihan Pajak.

Download Kalender Pajak 2024 Disini

Rabu, 01 November 2023

peraturan pajak di Indonesia dari UUD sampai SE

 Pajak adalah kontribusi wajib kepada negara yang terutang oleh orang pribadi atau badan yang bersifat memaksa berdasarkan Undang-Undang, dengan tidak mendapatkan imbalan secara langsung dan digunakan untuk keperluan negara bagi sebesar-besarnya kemakmuran rakyat.

Fungsi Pajak bagi Negara dan Masyarakat Pajak memiliki peranan yang cukup signifikan dalam kehidupan bernegara, khususnya pembangunan. Sehingga pajak mempunyai beberapa fungsi, diantaranya adalah: 

Fungsi Anggaran (Fungsi Budgeter). Pajak merupakan sumber pemasukan keuangan negara dengan cara mengumpulkan dana/uang dari Wajib Pajak ke kas negara. Tujuannya adalah untuk membiayai pembangunan nasional atau pengeluaran negara lainnya. Sehingga dapat dikatakan, fungsi pajak merupakan sumber pendapatan negara yang memiliki tujuan menyeimbangkan pengeluaran negara dengan pendapatan negara. 

Fungsi Mengatur (Fungsi Regulasi). Pajak merupakan alat untuk melaksanakan atau mengatur kebijakan negara dalam hal sosial dan ekonomi. Fungsi mengatur atau regulasi ini antara lain, pajak dapat digunakan untuk menghambat laju inflasi, pajak dapat digunakan sebagai alat untuk mendorong kegiatan ekspor, seperti: pajak ekspor barang. Selain itu, pajak dapat memberikan proteksi atau perlindungan terhadap barang produksi dari dalam negeri, dan pajak dapat mengatur dan menarik investasi modal yang membantu perekonomian agar semakin produktif. 

Fungsi Pemerataan (Pajak Distribusi), berarti pajak dapat digunakan untuk menyesuaikan dan menyeimbangkan antara pembagian pendapatan dengan kesejahteraan masyarakat. Fungsi Stabilisasi, berarti pajak dapat digunakan untuk menstabilkan kondisi perekonomian.

Hirarki peraturan pajak di Indonesia dari UUD sampai SE : 

1. Undang Undang Dasar (UUD) 

2. Undang Undang Perpajakan 

3. Peraturan Pemerintah Pengganti Undang Undang (Perpu) - jarang diterbitkan 

4. Peraturan Pemerintah (PP) 

5. Keputusan Presiden (Keppres) - jarang diterbitkan. 

6. Peraturan Menteri Keuangan (PMK) 

7. Keputusan Menteri Keuangan (KMK) 

8. Peraturan Dirjen Pajak (PER Dirjen Pajak) 

9. Keputusan Dirjen Pajak (Kep Dirjen Pajak) 

10. Surat Edaran Dirjen Pajak (SE Dirjen Pajak)


Pengertian Hukum Pajak Hukum 

Pajak atau Tax Law merupakan suatu kumpulan peraturan-peraturan resmi dan tertulis yang mengatur hubungan antara pemerintah sebagai pemungut pajak dan rakyat sebagai pembayar pajak. Pemerintah dalam hal ini diwakilkan oleh Direktorat Jenderal Pajak Kementerian Keuangan Republik Indonesia, yang berwenang mengambil kekayaan seseorang dalam bentuk pembayaran pajak, dikelola, dan diserahkan kembali kepada masyarakat. Penyerahan tersebut secara tidak langsung melalui pelayanan publik yang diambil dari kas negara. Hukum pajak merupakan satu produk hukum dan menjadi bagian dari ilmu hukum yang mengatur hak dan kewajiban perpajakan baik dari sisi pemerintah maupun wajib pajak yang harus dipatuhi dan dijalankan. Dengan demikian, hukum pajak tidak terlepas dari sanksi hukum sebagai konsekuensi agar pemerintah (fiskus) maupun wajib pajak menaati peraturan pajak tersebut. Konsekuensi yang dimaksud yaitu sanksi hukum berupa sanksi administrasi dan sanksi pidana. 

Kedudukan Hukum Pajak di Indonesia

Hukum pajak adalah bagian dari hukum publik. Hukum pajak di Indonesia menganut paham imperative. Artinya, pelaksanaan pemungutan pajak tidak dapat ditunda. Ketika terjadi pengajuan keberatan terhadap Pajak oleh wajib pajak yang telah ditetapkan pemerintah, sebelum ada keputusan dari Direktur Jenderal Pajak tentang keberatan diterima, maka wajib pajak terlebih dahulu harus membayar pajak sesuai dengan yang telah ditetapkan. Berikut ini adalah penjelasan kedudukan hukum perpajakan: Hukum Perdata yang mengatur hubungan antara satu individu dengan individu lainnya Hukum Publik dimana mengatur hubungan antara pemerintah dengan rakyatnya. Antara lain terdiri dari Hukum Tata Negara, Hukum Tata Usaha Negara (Hukum Administrasi Negara), Hukum Pajak, dan Hukum Pidana. Berdasarkan dua poin di atas, dapat diketahui bahwa kedudukan hukum pajak merupakan bagian dari hukum publik. Hukum pajak mengatur hubungan antara pemerintah selaku pemungut pajak dan rakyat sebagai wajib pajak. 


Macam-macam Hukum Pajak 

Hukum pajak terbagi menjadi dua macam:

Hukum Pajak Materiil 

Memuat norma-norma yang menjelaskan tentang keadaan, perbuatan, peristiwa hukum yang dikenai pajak (obyek pajak), pihak yang dikenai pajak (subyek pajak), besaran pajak yang dikenakan (tarif pajak), segala sesuatu berkaitan dengan timbul dan dihapusnya utang pajak, serta dinas sanksi-sanksi dalam hubungan hukum antara pemerintah dan wajib pajak. Contoh wujud dari hukum pajak materiil adalah pajak penghasilan (PPh), Pajak Pertambahan Nilai (PPN), dan Pajak Penjualan atas Barang Mewah (PPN dan PPnBM). Hukum Pajak Formil 

Hukum pajak formil 

merupakan hukum yang memuat prosedur untuk mewujudkan hukum pajak materiil menjadi suatu kenyataan atau realisasi. Hukum pajak formil memuat tata cara atau prosedur penetapan jumlah utang pajak, hak-hak fiskus untuk mengadakan monitoring dan evaluasi. Selain itu juga menentukan kewajiban wajib pajak untuk mengadakan pembukuan atau pencatatan dan prosedur pengajuan surat keberatan maupun banding. Contoh wujud dari hukum pajak formil adalah Ketentuan dan Tata Cara Perpajakan. 

Jenis-jenis Pajak yang Dipungut Pemerintah 

terdapat beberapa jenis pajak yang dipungut pemerintah, yang dapat digolongkan berdasarkan sifat, instansi pemungut, objek pajak serta subjek pajak. Berdasarkan sifatnya, pajak dapat digolongkan menjadi 2 jenis yaitu pajak tidak langsung dan pajak langsung. Pajak Tidak Langsung (Indirect Tax) merupakan pajak yang hanya diberikan kepada Wajib Pajak apabila melakukan peristiwa atau perbuatan tertentu. Sehingga pajak tidak langsung tidak dapat dipungut secara berkala, tetapi hanya dapat dipungut apabila terjadi peristiwa atau perbuatan tertentu yang menyebabkan kewajiban membayar pajak. Sedangkan Pajak Langsung (Direct Tax) merupakan pajak yang diberikan secara berkala kepada Wajib Pajak berlandaskan surat ketetapan pajak yang berlaku. Di dalam surat ketetapan pajak, terdapat jumlah pajak yang harus dibayar oleh setiap Wajib Pajak. Berdasarkan instansi pemungutnya, pajak dapat digolongkan menjadi 2 jenis yaitu pajak daerah dan pajak negara. Pajak Daerah (Lokal) merupakan pajak yang dipungut oleh pemerintah daerah dan terbatas hanya pada rakyat daerah itu sendiri, baik yang dipungut Pemda Tingkat II maupun Pemda Tingkat I. Sedangkan Pajak Negara (Pusat) merupakan pajak yang dipungut oleh pemerintah pusat melalui instansi terkait, seperti: Dirjen Pajak, Dirjen Bea dan Cukai, maupun kantor inspeksi pajak yang tersebar di seluruh Indonesia. Berdasarkan objek dan subjeknya, pajak dapat digolongkan menjadi 2 jenis, yaitu pajak objektif dan pajak subjektif. Pajak Objektif merupakan pajak yang pengambilannya berdasarkan objeknya. Sebagai contoh, pajak impor, pajak kendaraan bermotor, bea meterai, bea masuk dan lain sebagainya. Sedangkan Pajak Subjektif merupakan pajak yang pengambilannya berdasarkan subjeknya. Sebagai contoh, pajak kekayaan dan pajak.


Sabtu, 01 Juli 2023

Jasa Pengurusan Restitusi Pajak PPn


Restitusi PPN merupakan pengembalian kelebihan pembayaran PPN oleh Negara kepada Wajib Pajak yang sudah di kukuhkan sebagai PKP.

Restitusi pengembalian PPN dapat terjadi apabila jumlah PPN yang disetorkan oleh wajib pajak PKP nilainya lebih besar daripada jumlah PPN yang terutang.

Restitusi PPN ini diatur dalam Undang-Undang (UU) No. 28 tahun 2007, yang menjelaskan bahwa jika jumlah kredit pajak atau jumlah pajak yang dibayar lebih besar dari jumlah pajak yang terutang, DJP akan menerbitkan surat ketetapan pajak lebih bayar (SKPLB), setelah sebelumnya melakukan pemeriksaan terlebih dahulu.

Kontak : Jasa Pengurusan Restitusi Pajak PPn

Landasan Hukum Tata Laksana Restitusi PPN

Restitusi PPN memiliki landasan hukum UU No. 28 tahun 2007 dan diperkuat dengan Peraturan Menteri Keuangan (PMK) 192/PMK.03/2007 dan kemudian diubah menjadi PMK Nomor 74/PMK.03/2012 dan kemudian diubah lagi menjadi PMK Nomor 198/PMK.03/2013, serta yang terbaru PMK Nomor 39/PMK.03/2018.

Syarat Mendapatkan Percepatan Restitusi PPN
Percepatan restitusi PPN ini diberikan kepada wajib pajak yang masuk klasifikasi sebagai berikut:

1. Wajib pajak kriteria tertentu, yakni wajib pajak yang memenuhi kriteria:

Tepat waktu penyampaian Surat Pemberitahuan (SPT) selama tiga tahun pajak.
Tidak mempunyai tunggakan pajak untuk semua jenis pajak, kecuali tunggakan pajak yang telah memperoleh izin mengangsur atau menunda pembayaran pajak.
Laporan keuangan wajib pajak telah diaudit oleh akuntan publik atau lembaga pengawasan keuangan pemerintah dengan pendapat wajar tanpa pengecualian selama 3 (tiga) tahun berturut-turut.
Tidak pernah dipidana karena melakukan tindak pidana di bidang perpajakan dalam jangka waktu 5 tahun terakhir.

2. Wajib pajak persyaratan tertentu

Wajib Pajak Persyaratan Tertentu adalah Wajib Pajak yang memenuhi persyaratan tertentu yang dapat diberikan Pengembalian Pendahuluan terhadap kelebihan pembayaran Pajak Pertambahan Nilai.

Pengusaha Kena Pajak yang menyampaikan SPT Masa Pajak Pertambahan Nilai lebih bayar restitusi dengan jumlah lebih bayar paling banyak Rp1.000.000.000,00 (satu miliar rupiah). Untuk mendapatkan restitusi PPN ini, PKP terlebih dahulu mengajukan permohonan dengan cara mengisi kolom Pengembalian Pendahuluan dalam SPT.


3. PKP beresiko rendah, yang antara lain meliputi

Perusahaan yang sahamnya diperdagangkan di Bursa Efek Indonesia.
Perusahaan yang saham mayoritasnya dimiliki secara langsung oleh pemerintah pusat dan/atau pemerintah daerah.
PKP yang telah ditetapkan sebagai mitra utama kepabeanan sesuai dengan ketentuan dalam PMK yang mengatur mengenai Mitra Utama Kepabeanan.
PKP yang telah ditetapkan sebagai Operator Ekonomi Bersertifikat (OKB) atau “Authorized Economic Operator” sesuai dengan ketentuan dalam PMK.
Pabrikan atau produsen selain PKP yang memiliki tempat untuk melakukan kegiatan produksi, yang menyampaikan SPT masa pajak PPN selama 12 bulan terakhir dengan tepat waktu dan melampirkan surat pemyataan mengenai keberadaan tempat untuk melakukan kegiatan produksi.
PKP yang memenuhi persyaratan tertentu, mengacu pada jumlah lebih bayar PPN sebesar Rp 1 miliar.

Butuh jasa untuk Restitusi PPn silahkan hubungi Kami.

Salam sukses selalu.

Freelancepajak.com